
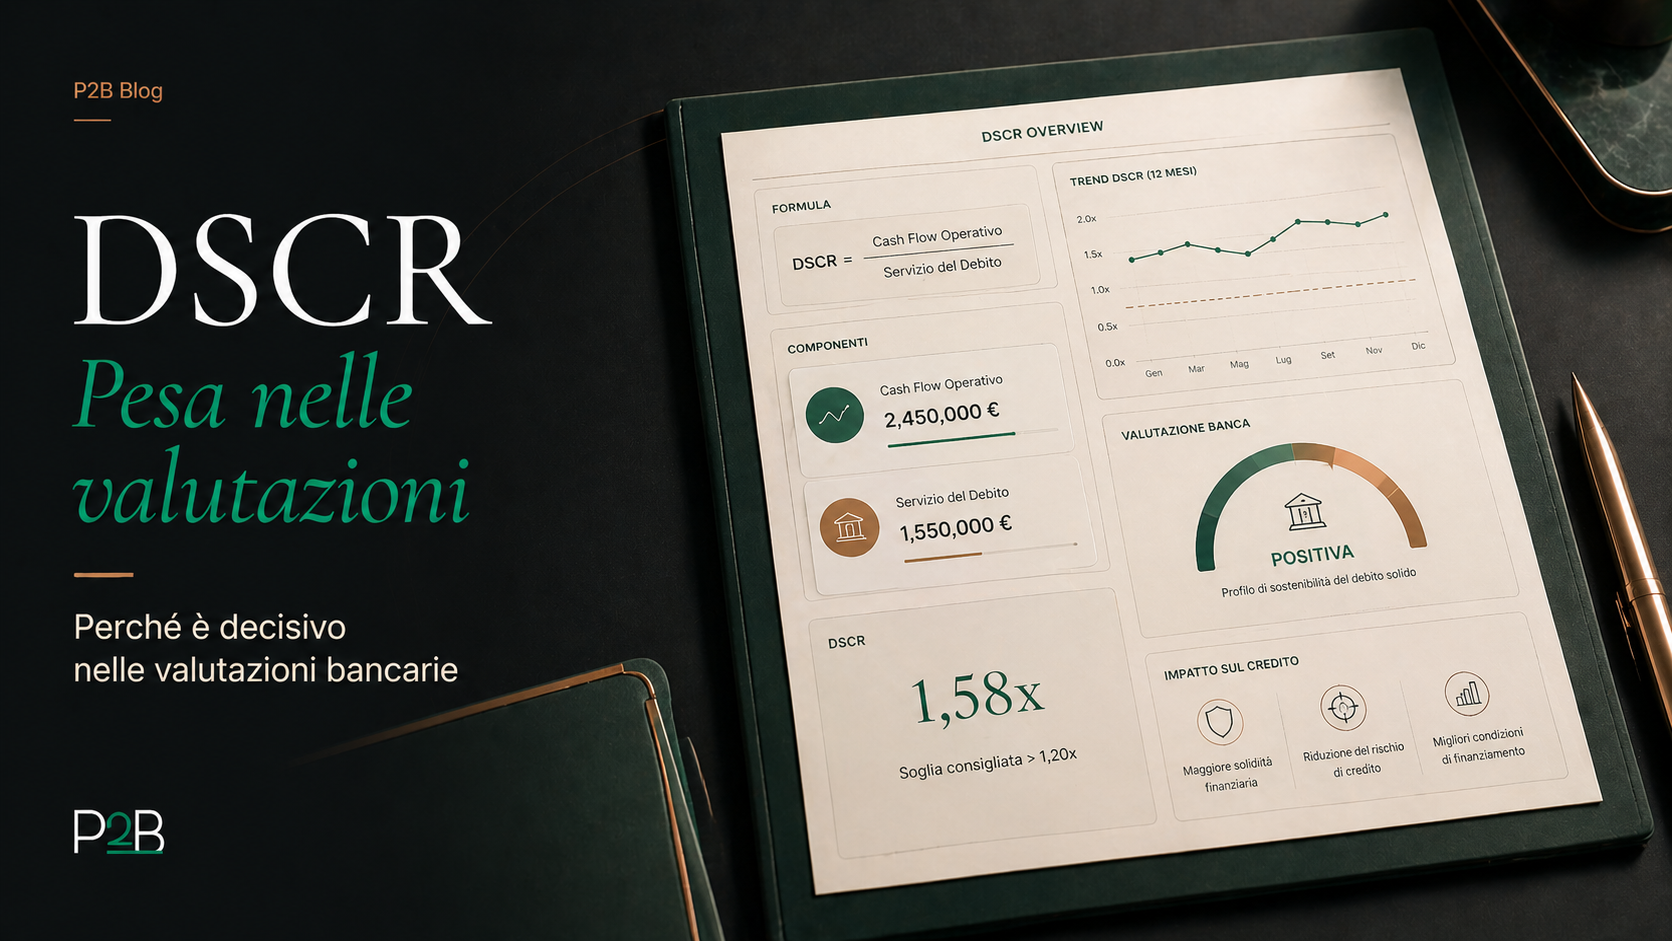
Risposta rapida: Il DSCR misura se i flussi disponibili dell’azienda sono sufficienti a coprire il servizio del debito. Se il rapporto è debole, la richiesta finanziaria diventa più fragile.
Che cos’è il DSCR
DSCR significa Debt Service Coverage Ratio, cioè rapporto di copertura del servizio del debito. In termini pratici confronta le risorse finanziarie disponibili con gli impegni di rimborso previsti in un determinato periodo.
La formula di base è semplice: flussi di cassa disponibili per il servizio del debito divisi per rate, quota capitale, interessi e altri impegni finanziari del periodo. Il calcolo operativo può cambiare in base al contesto, ma la logica resta questa: la cassa futura copre le uscite finanziarie?
Come si interpreta
Un DSCR inferiore a 1 indica che i flussi non coprono integralmente il servizio del debito nel periodo considerato. Un DSCR superiore a 1 indica copertura. Ma il numero va sempre letto nel contesto: settore, stagionalità, margini, indebitamento, capitale circolante e qualità delle previsioni.
Per la banca il DSCR è utile perché sposta l’analisi dal passato al futuro. Non basta sapere cosa è successo nel bilancio chiuso: bisogna capire cosa succederà nei prossimi mesi.
Perché pesa nelle valutazioni bancarie
Una richiesta di finanziamento credibile deve dimostrare che l’azienda può sostenere il nuovo debito insieme a quello esistente. Il DSCR aiuta a trasformare questa domanda in un indicatore misurabile.
Se il piano mostra un DSCR fragile, la banca può chiedere garanzie, ridurre l’importo, allungare la durata, modificare il piano di ammortamento o non procedere. Se invece il DSCR è robusto e ben documentato, la richiesta diventa più difendibile.
Il problema delle previsioni
Il DSCR non è solo una formula. È una prova di qualità previsionale. Per calcolarlo servono dati attendibili su ricavi, margini, incassi, pagamenti, imposte, investimenti, scadenze finanziarie e capitale circolante.
Molte PMI non hanno un sistema previsionale aggiornato. Questo rende il DSCR difficile da costruire e, soprattutto, difficile da spiegare. Il punto non è inventare numeri belli: è costruire uno scenario credibile.
Errori da evitare
Il primo errore è calcolare il DSCR una volta sola, solo perché lo chiede qualcuno. Il secondo è ignorare stagionalità e ritardi di incasso. Il terzo è usare EBITDA al posto della cassa senza correzioni. Il quarto è non stressare lo scenario.
Un DSCR serio deve essere collegato a un piano di cassa, non a un desiderio.
Checklist P2B
- I flussi prospettici sono costruiti su dati reali?
- Le scadenze del debito sono complete e aggiornate?
- Sono considerate imposte, investimenti e capitale circolante?
- Il piano è stato stressato su ricavi, margini e incassi?
- Il DSCR è spiegabile in modo chiaro a banca o finanziatore?
Conclusione
Il DSCR è uno degli indicatori più utili per capire se un debito è sostenibile. Non sostituisce il giudizio complessivo sull’azienda, ma costringe a fare la domanda giusta: la cassa futura sarà sufficiente?
Per una PMI, imparare a leggere il DSCR significa parlare la lingua di banche, investitori e finanziatori.
FAQ operative
Che cos’è il DSCR?
È il rapporto tra flussi disponibili e servizio del debito. Misura la capacità dell’azienda di coprire le uscite finanziarie previste.
Cosa significa DSCR inferiore a 1?
In linea generale indica che i flussi previsti non coprono integralmente il servizio del debito nel periodo analizzato.
Il DSCR si calcola sull’utile?
No. Deve essere collegato ai flussi di cassa disponibili, non al solo utile contabile.
Come può aiutare P2B?
P2B può costruire un modello di cassa, calcolare il DSCR, stressare gli scenari e preparare la narrativa per banca o finanziatore.
Nota metodologica
Questo articolo è costruito per finalità informative e di orientamento manageriale. Quando il tema diventa operativo — richiesta bancaria, piano finanziario, ristrutturazione, emissione, finanza agevolata o ingresso di investitori — è opportuno svolgere una diagnosi specifica sul caso concreto.
Vuoi trasformare questo tema in un progetto operativo?
P2B può aiutarti a leggere numeri, flussi, KPI, fabbisogno e documentazione per rendere la tua azienda più ordinata, finanziabile e scalabile.