
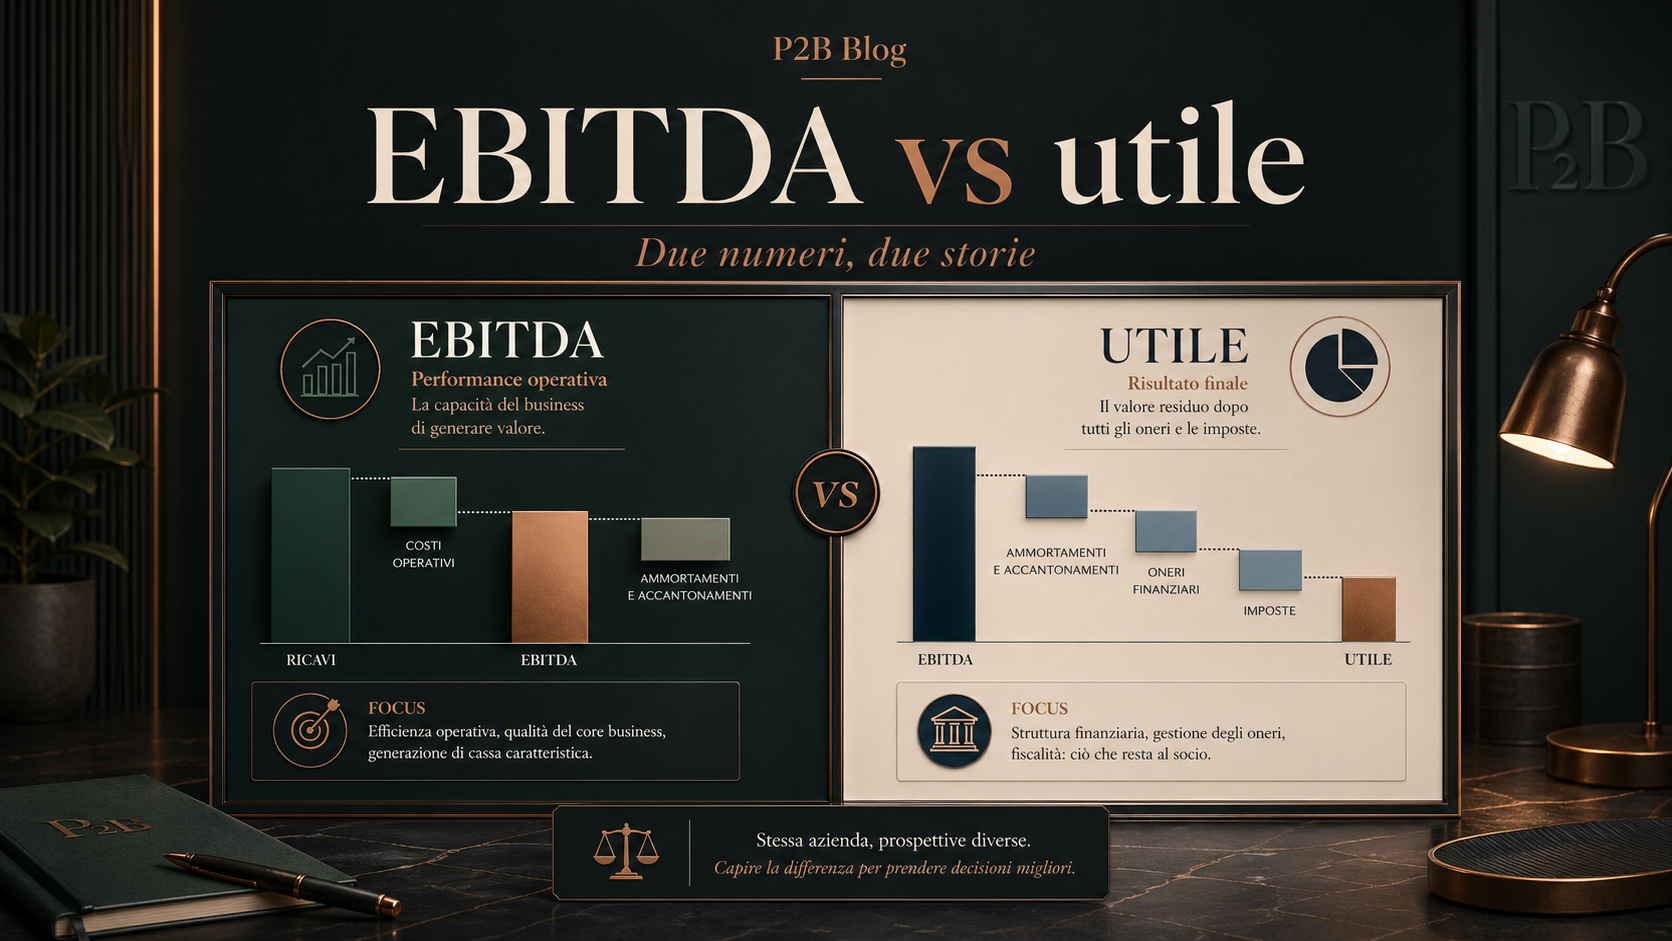
Risposta rapida: L’EBITDA misura la performance operativa prima di ammortamenti, interessi e imposte. L’utile misura il risultato finale. Entrambi servono, ma rispondono a domande diverse.
Due numeri, due domande diverse
EBITDA e utile vengono spesso messi nello stesso discorso, ma raccontano storie diverse. L’EBITDA risponde alla domanda: quanto margine operativo genera l’azienda prima di alcune componenti contabili e finanziarie? L’utile risponde alla domanda: quanto risultato resta alla fine del conto economico?
Confonderli porta a errori di lettura. Un’azienda può avere EBITDA positivo e utile negativo. Oppure utile positivo ma EBITDA debole per effetti straordinari o contabili.
Che cosa indica l’EBITDA
L’EBITDA è utile perché isola la capacità operativa dell’impresa. Permette di osservare margini, struttura dei costi e sostenibilità industriale prima di ammortamenti, interessi e imposte.
Per banche e investitori è spesso un punto di partenza, soprattutto quando si calcolano indicatori come PFN/EBITDA. Ma non è cassa pura: non considera investimenti, variazioni di capitale circolante, imposte e servizio del debito.
Che cosa indica l’utile
L’utile è il risultato finale dopo tutte le componenti economiche rilevanti. Tiene conto di ammortamenti, oneri finanziari, imposte e altre partite. È importante perché misura il risultato contabile distribuibile o reinvestibile.
Ma anche l’utile ha limiti: può essere influenzato da ammortamenti, componenti straordinarie, fiscalità, politiche contabili e tempi di incasso. Per questo non basta da solo a valutare salute finanziaria e capacità di rimborso.
Perché servono entrambi
L’EBITDA aiuta a capire se il motore operativo funziona. L’utile aiuta a capire cosa resta dopo il costo della struttura finanziaria e fiscale. Il cash flow aiuta a capire se l’azienda produce liquidità reale.
In una valutazione seria i tre livelli devono parlarsi: margine operativo, risultato finale e cassa. Se uno dei tre è incoerente, bisogna capire perché.
Errori da evitare
Il primo errore è presentare solo l’EBITDA quando l’utile è negativo senza spiegare il motivo. Il secondo è presentare solo l’utile senza evidenziare la marginalità operativa. Il terzo è confondere EBITDA e cash flow. Il quarto è non collegare i numeri al business model.
Un numero isolato vende poco. Una lettura integrata convince molto di più.
Checklist P2B
- L’EBITDA margin è coerente con il settore?
- L’utile è penalizzato da ammortamenti, interessi o componenti straordinarie?
- Il cash flow conferma o smentisce il risultato economico?
- PFN/EBITDA e DSCR raccontano una struttura sostenibile?
- La narrativa finanziaria spiega chiaramente differenze e trend?
Conclusione
EBITDA e utile non sono rivali. Sono strumenti diversi. Il primo aiuta a leggere il motore operativo, il secondo il risultato finale.
Per una PMI che vuole ottenere credito, investitori o finanza straordinaria, la differenza non è accademica: è il modo in cui si costruisce credibilità.
FAQ operative
Che differenza c’è tra EBITDA e utile?
L’EBITDA misura la performance operativa prima di ammortamenti, interessi e imposte. L’utile è il risultato finale dopo queste componenti.
EBITDA positivo significa azienda sana?
Non necessariamente. È un buon segnale operativo, ma va letto insieme a utile, cash flow, debito, investimenti e capitale circolante.
L’EBITDA è uguale al cash flow?
No. L’EBITDA non considera tutti i movimenti di cassa, come investimenti, imposte, variazioni del circolante e rimborso del debito.
Come può aiutare P2B?
P2B può costruire una lettura integrata di conto economico, cash flow, KPI e sostenibilità finanziaria.
Nota metodologica
Questo articolo è costruito per finalità informative e di orientamento manageriale. Quando il tema diventa operativo — richiesta bancaria, piano finanziario, ristrutturazione, emissione, finanza agevolata o ingresso di investitori — è opportuno svolgere una diagnosi specifica sul caso concreto.
Vuoi trasformare questo tema in un progetto operativo?
P2B può aiutarti a leggere numeri, flussi, KPI, fabbisogno e documentazione per rendere la tua azienda più ordinata, finanziabile e scalabile.