
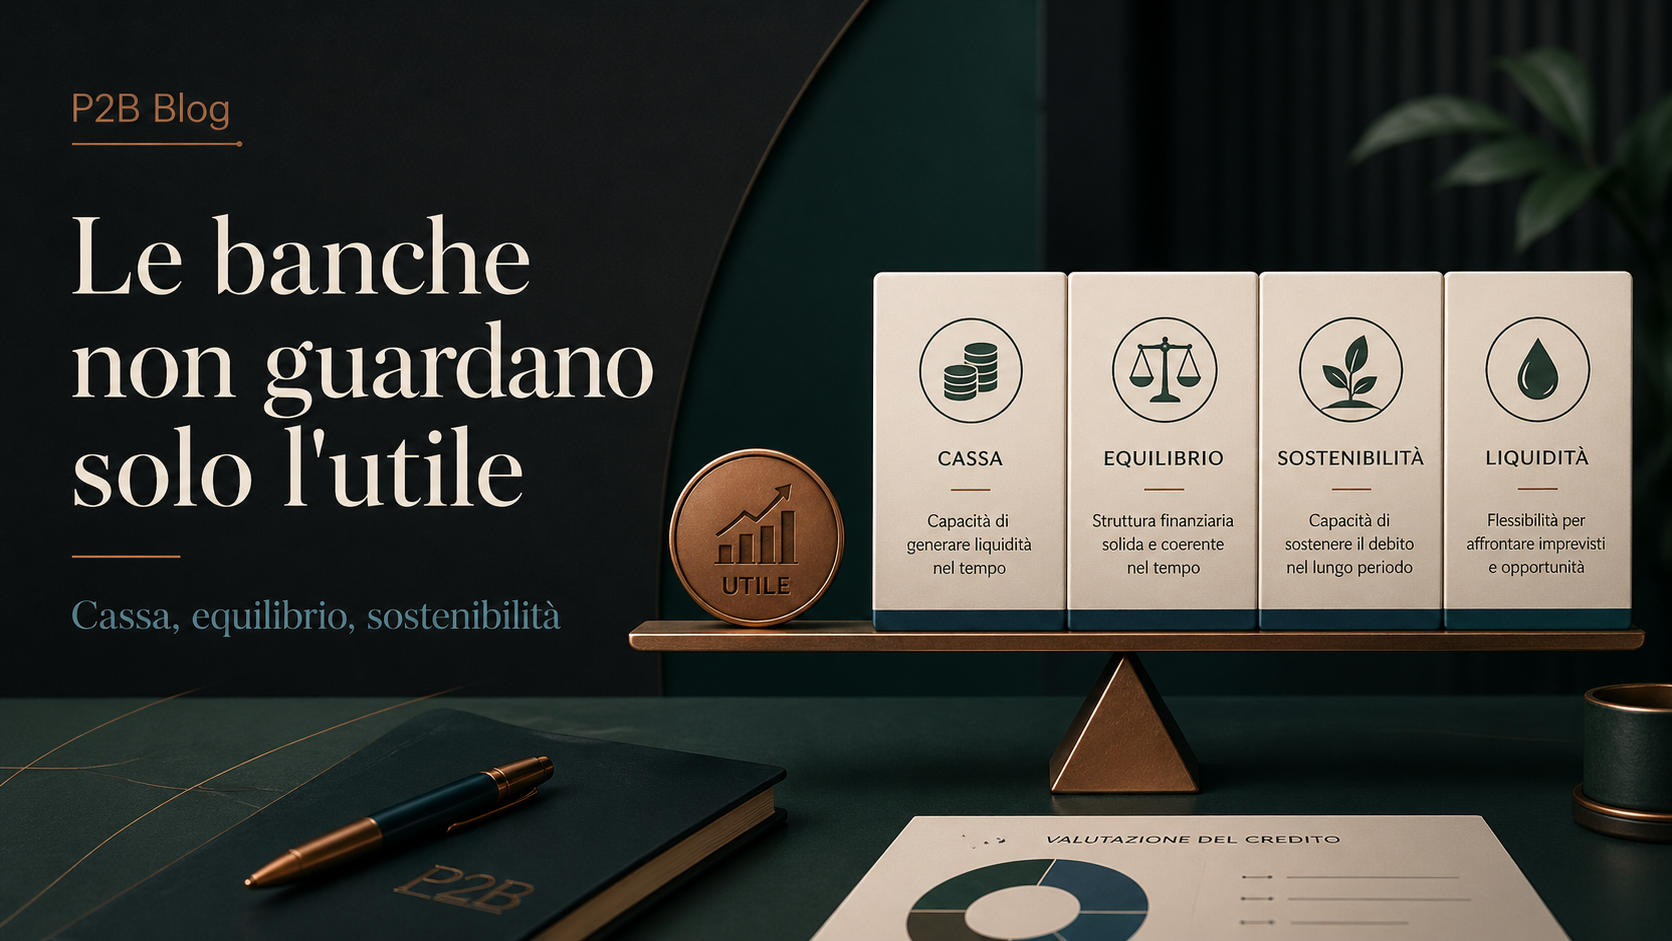
Risposta rapida: L’utile dice se l’azienda ha prodotto risultato contabile. La banca vuole capire anche se l’impresa genera cassa, sostiene il debito e resta solida in scenari meno favorevoli.
L’utile è importante, ma non è tutto
Molti imprenditori pensano: se chiudo l’anno in utile, la banca dovrebbe finanziarmi. In realtà l’utile è solo una delle variabili. Una società può avere utile positivo e poca cassa, oppure utile basso ma flussi regolari e struttura patrimoniale solida.
La valutazione bancaria parte dal bilancio, ma si allarga a sostenibilità del debito, andamento dei conti, centrale rischi, qualità degli incassi, patrimonio, marginalità e capacità previsionale.
La banca ragiona per capacità di rimborso
Una banca non finanzia l’utile: finanzia la capacità prospettica dell’azienda di rimborsare. Per questo il tema centrale è il cash flow. Gli utili non pagano le rate se restano bloccati in crediti, magazzino o investimenti non ancora monetizzati.
Il DSCR, la posizione finanziaria netta e la struttura delle scadenze aiutano a capire se il debito richiesto è sostenibile rispetto ai flussi attesi.
Patrimonio e leva finanziaria
Il patrimonio netto rappresenta il cuscinetto dell’impresa. Se l’azienda è troppo sottocapitalizzata, anche un utile positivo può non bastare a rassicurare il finanziatore.
La leva finanziaria va letta insieme alla marginalità e ai flussi. Un debito elevato non è sempre un problema, ma diventa critico quando non è coerente con margini, cassa e prospettive.
Qualità del dato e comportamento storico
La banca osserva anche la qualità della gestione: puntualità nei pagamenti, utilizzo degli affidamenti, sconfinamenti, regolarità fiscale e contributiva, andamento dei saldi, stagionalità e concentrazione dei clienti.
Un’azienda che presenta dati ordinati, report aggiornati e spiegazioni coerenti trasmette controllo. Una che porta solo bilanci tardivi e richieste urgenti parte in salita.
Errori da evitare
Il primo errore è presentare una richiesta basata solo sull’utile. Il secondo è non spiegare come si genera la cassa. Il terzo è non preparare un piano a 12–36 mesi. Il quarto è ignorare la centrale rischi fino al giorno della richiesta.
Per la banca conta il film, non solo la fotografia: storico, presente e scenario futuro devono stare insieme.
Checklist P2B
- Il bilancio mostra utile, ma anche flussi coerenti?
- I crediti e il magazzino assorbono troppa cassa?
- La posizione finanziaria netta è sostenibile rispetto all’EBITDA?
- Il DSCR prospettico copre il servizio del debito?
- La centrale rischi racconta una gestione ordinata?
Conclusione
L’utile è un segnale, non una garanzia. Per ottenere credito serve costruire una storia finanziaria leggibile: numeri, flussi, rischi, piano e capacità di rimborso.
Chi prepara questi elementi prima della richiesta ha molte più possibilità di ottenere una valutazione ordinata e credibile.
FAQ operative
Perché l’utile non basta per ottenere un finanziamento?
Perché la banca deve valutare la capacità di rimborso futura, non solo il risultato contabile passato.
Quali indicatori guarda una banca?
Tra i principali: cash flow, DSCR, PFN/EBITDA, patrimonio netto, centrale rischi, indebitamento, marginalità e qualità degli incassi.
Una società in utile può avere problemi di liquidità?
Sì. Se l’utile resta assorbito da crediti, magazzino o investimenti, l’azienda può avere risultato positivo ma poca cassa disponibile.
Come può aiutare P2B?
P2B può preparare una lettura bancaria dell’azienda, evidenziando punti forti, criticità e documentazione da presentare.
Nota metodologica
Questo articolo è costruito per finalità informative e di orientamento manageriale. Quando il tema diventa operativo — richiesta bancaria, piano finanziario, ristrutturazione, emissione, finanza agevolata o ingresso di investitori — è opportuno svolgere una diagnosi specifica sul caso concreto.
Vuoi trasformare questo tema in un progetto operativo?
P2B può aiutarti a leggere numeri, flussi, KPI, fabbisogno e documentazione per rendere la tua azienda più ordinata, finanziabile e scalabile.