
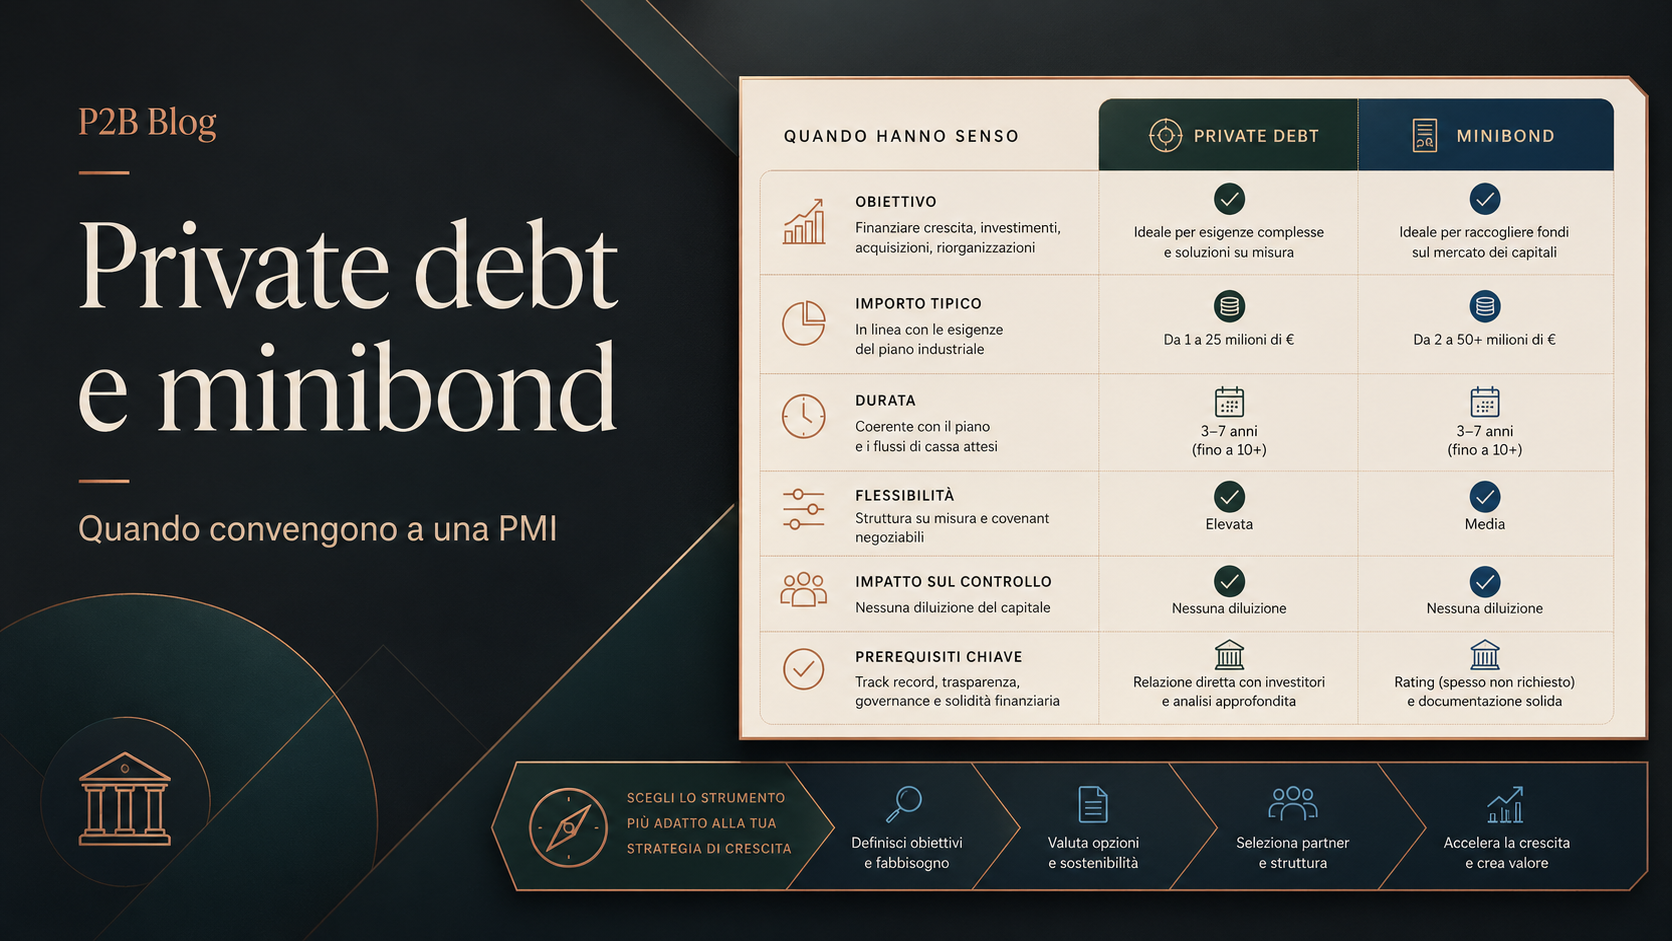
Risposta rapida: Private debt e minibond possono convenire a una PMI quando finanziano crescita, investimenti o riequilibrio ordinato del debito con numeri leggibili, governance credibile e reporting adeguato.
Il punto non è “trovare soldi”, ma diventare finanziabili
Per molte PMI il private debt viene scoperto quando il credito bancario diventa più selettivo. È un errore di impostazione. Il private debt non è una scorciatoia per aziende disordinate: è uno strumento di debito per imprese che sanno raccontare numeri, piano industriale, fabbisogno e capacità di rimborso.
Il minibond rientra in questa logica: consente a imprese strutturate di raccogliere capitale di debito presso investitori professionali o qualificati, spesso con durata e profilo più coerenti rispetto al singolo prestito bancario. Ma il prezzo di questa flessibilità è una maggiore richiesta di trasparenza.
Quando può convenire davvero
Il private debt può essere interessante quando l’azienda deve finanziare acquisizioni, internazionalizzazione, investimenti produttivi, crescita commerciale, tecnologia, magazzino strategico o rifinanziamento ordinato. Non funziona bene quando serve soltanto a coprire tensioni di liquidità non spiegate.
La domanda corretta è: l’azienda ha una storia economica abbastanza solida da convincere un investitore che il debito sarà rimborsato? Se la risposta è no, prima si lavora su bilancio, forecast, governance e marginalità. Solo dopo si sceglie lo strumento.
Cosa guardano gli investitori
Un investitore private debt legge margini, flussi, PFN/EBITDA, DSCR prospettico, capitale circolante, qualità del management, mercato, rischi e use of funds. Il documento non deve essere bello: deve essere credibile.
Le aree più sensibili sono tre. Primo: coerenza tra importo richiesto e fabbisogno. Secondo: capacità di rimborso anche in scenario prudente. Terzo: reporting periodico, perché chi presta capitale vuole vedere se il piano procede o deraglia.
Minibond, covenant e governance
Un minibond non è solo una cedola. Può prevedere covenant, obblighi informativi, vincoli di distribuzione, impegni su leverage o patrimonio netto e meccanismi di rimborso. Questo può sembrare oneroso, ma spesso aiuta la PMI a fare un salto di disciplina manageriale.
Il vero beneficio è doppio: diversificazione delle fonti e maggiore maturità finanziaria. L’azienda non dipende solo dalla relazione bancaria, ma impara a parlare con il mercato del capitale.
Checklist P2B prima di parlare di private debt
- Bilanci degli ultimi anni coerenti e riconciliati.
- Business plan con driver chiari, non crescita generica.
- Use of funds preciso: cosa finanzio, quando, con quali ritorni.
- DSCR, PFN/EBITDA, cash flow e stress test aggiornati.
- Governance, reporting e responsabilità interne definite.
Conclusione
Private debt e minibond non sono strumenti per tutte le PMI. Sono strumenti per aziende che vogliono crescere in modo ordinato e sono disposte a rendersi leggibili. La differenza non la fa il nome dello strumento, ma la qualità della preparazione finanziaria.
FAQ operative
Private debt e minibond sono la stessa cosa?
No. Il private debt è una categoria ampia di finanziamento non bancario; il minibond è uno degli strumenti possibili, cioè un titolo di debito emesso dall’impresa.
Quando non conviene usare un minibond?
Quando l’azienda non ha numeri leggibili, reporting minimo, flussi prospettici sostenibili o un fabbisogno chiaro da finanziare.
Serve un business plan?
Sì. È uno dei documenti centrali: deve spiegare mercato, use of funds, numeri, scenari, sostenibilità del debito e rischi.
Come può aiutare P2B?
P2B può preparare diagnosi finanziaria, KPI, business plan, investor memo, data room e percorso di presentazione a partner finanziari.
Fonti e riferimenti
Le fonti servono come base istituzionale e di mercato. L’applicazione concreta richiede sempre analisi dei dati aziendali e del caso specifico.
Vuoi trasformare questo tema in un progetto operativo?
P2B può aiutarti a mappare processi, dati, KPI, automazioni e documentazione per rendere la tua azienda più ordinata, finanziabile e scalabile.