
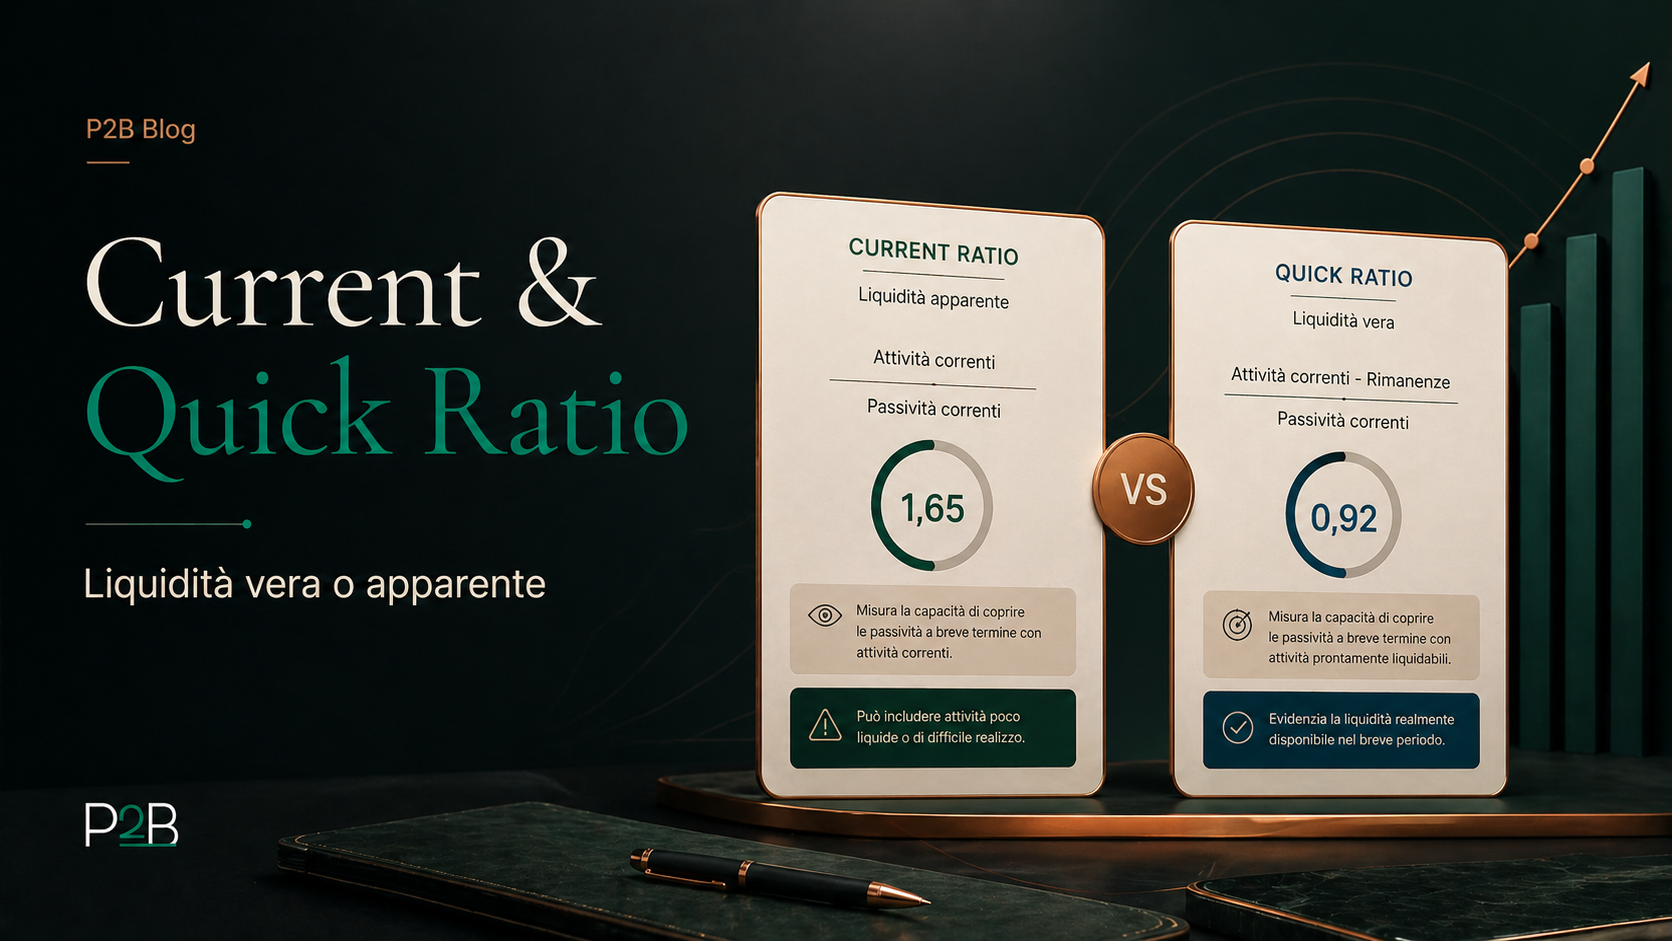
Risposta rapida: Current ratio e quick ratio aiutano a capire se l’azienda ha risorse correnti per coprire le scadenze. La differenza è decisiva: non tutta la liquidità teorica diventa cassa rapidamente.
Liquidità non significa solo saldo in banca
Quando un imprenditore parla di liquidità pensa spesso al conto corrente. Nel bilancio, però, la liquidità di breve periodo dipende anche da crediti, magazzino, debiti verso fornitori, scadenze fiscali, rate e affidamenti.
Il current ratio confronta attività correnti e passività correnti. In modo semplice: ciò che dovrebbe trasformarsi in cassa entro l’anno rispetto a ciò che l’azienda deve pagare entro l’anno.
Il quick ratio è più severo perché esclude, di norma, le rimanenze: il magazzino può avere valore, ma non sempre diventa cassa velocemente e senza perdita di margine.
Perché il current ratio può ingannare
Un current ratio apparentemente buono può nascondere problemi. Se le attività correnti sono composte soprattutto da crediti difficili da incassare o magazzino lento, la copertura delle passività è più teorica che reale.
Per questo il quick ratio è utile: obbliga a chiedersi quanta parte delle attività correnti sia davvero liquida o rapidamente liquidabile. È un test di prudenza, non un indicatore da leggere in modo isolato.
In una PMI commerciale o manifatturiera questa distinzione è fondamentale: il magazzino assorbe cassa, spazio, assicurazioni, obsolescenza e capitale. Non basta contabilizzarlo a valore.
Come usarli nel controllo di gestione
Current ratio e quick ratio diventano utili quando sono monitorati nel tempo e collegati alle scadenze. Un valore fotografico a fine anno può essere meno importante della curva mensile della liquidità.
La domanda corretta è: nei prossimi mesi l’azienda ha risorse correnti sufficienti a coprire fornitori, imposte, personale, rate e investimenti già deliberati?
La risposta richiede tre livelli: bilancio, scadenzario e forecast di cassa. Solo insieme questi strumenti trasformano due ratio contabili in una decisione manageriale.
Il collegamento con banche e fornitori
Una banca guarda la liquidità per capire la resilienza dell’impresa. Un fornitore la osserva indirettamente attraverso puntualità nei pagamenti. Un investitore la collega al rischio di fabbisogno improvviso.
Se una PMI vuole negoziare meglio, deve mostrare che conosce le proprie scadenze, sa distinguere crediti buoni da crediti lenti e ha un piano per non finanziare il circolante solo con urgenze bancarie.
Il messaggio forte è: la liquidità non si racconta, si dimostra con dati aggiornati.
Checklist P2B
- Calcola current ratio e quick ratio almeno mensilmente nei periodi sensibili.
- Verifica la qualità dei crediti e l’età del magazzino.
- Collega i ratio allo scadenzario fornitori, fiscale e bancario.
- Usa forecast di cassa, non solo bilancio storico.
- Prepara azioni correttive prima che la tensione diventi emergenza.
FAQ operative
Che differenza c’è tra current ratio e quick ratio?
Il current ratio include tutte le attività correnti. Il quick ratio è più prudente perché esclude componenti meno liquide, come il magazzino.
Un current ratio alto è sempre positivo?
Non necessariamente. Se deriva da crediti vecchi o magazzino lento, può indicare liquidità apparente e non reale disponibilità di cassa.
Ogni quanto andrebbero monitorati?
Per una PMI in crescita o sotto pressione finanziaria, almeno mensilmente, insieme a scadenzario, forecast di cassa e controllo del capitale circolante.
Come può aiutare P2B?
P2B può impostare dashboard, scadenzari, forecast e lettura dei ratio per migliorare dialogo bancario e controllo interno.
Nota metodologica
Questo articolo è costruito per finalità informative e di orientamento manageriale. Quando il tema diventa operativo — richiesta bancaria, minibond, business plan, automazioni, bandi o scelte societarie — è opportuno svolgere una diagnosi specifica sul caso concreto.
Vuoi trasformare questo tema in un progetto operativo?
P2B può aiutarti a mappare processi, dati, KPI, automazioni e documentazione per rendere la tua azienda più ordinata, finanziabile e scalabile.